全球催化剂市场:能源转型与环保需求推动增长
发布时间:
2025-08-05
催化剂是一种能加速化学反应却不会被消耗的物质,被称为现代工业的“隐形推手”。从石油提炼到汽车尾气处理,再到新能源开发,催化剂的应用几乎覆盖所有工业领域。随着全球能源转型和环保政策升级,这一市场正迎来快速增长。
市场规模与增长动力
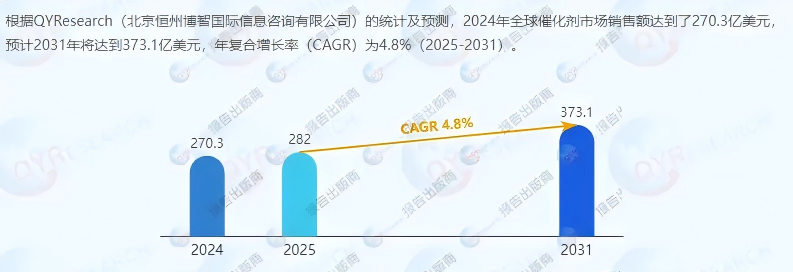
2024年,全球催化剂市场规模已达270亿美元,预计到2031年将增长至373亿美元,年均增速4.8%。这一增长主要来自三大驱动力:
亚太环保需求激增:中国“双碳”目标推动工业废气处理催化剂需求,印度斥资500亿美元升级炼油设施;
北美页岩气革命:页岩气炼化产能扩张带动催化剂需求,相关领域占北美市场的40%;
欧洲绿色转型:欧盟2035年禁售燃油车等政策倒逼尾气催化剂技术升级。
其中,中国是全球最大单一市场,2024年规模占比34%(91.9亿美元),预计2031年将进一步提升至37%。
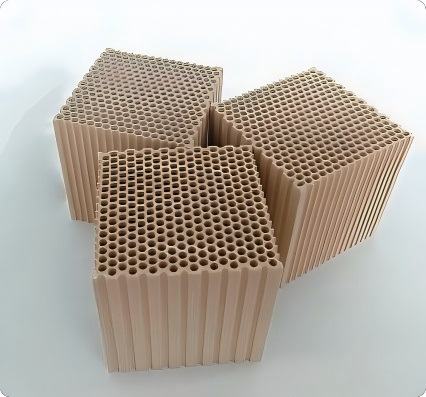
产业链:寡头垄断与成本挑战
催化剂产业链分为上游原材料、中游制造和下游应用三个环节:
上游依赖贵金属(铂、钯等)和分子筛,80%的贵金属来自南非和俄罗斯,价格波动直接影响成本。例如,2023年钯价下跌15%,使汽车催化剂成本降低8%。
中游由欧美巨头主导,巴斯夫、庄信万丰等前五家企业占据60%市场份额,技术壁垒极高。例如,燃料电池催化剂的铂载量需从0.4mg/cm²降至0.1mg/cm²才能实现商业化。
下游应用中,环保领域占比最大(46%),受各国尾气排放标准(如中国国六b、欧盟欧七)推动;炼油与化工占比35%,新能源材料催化剂增长最快。
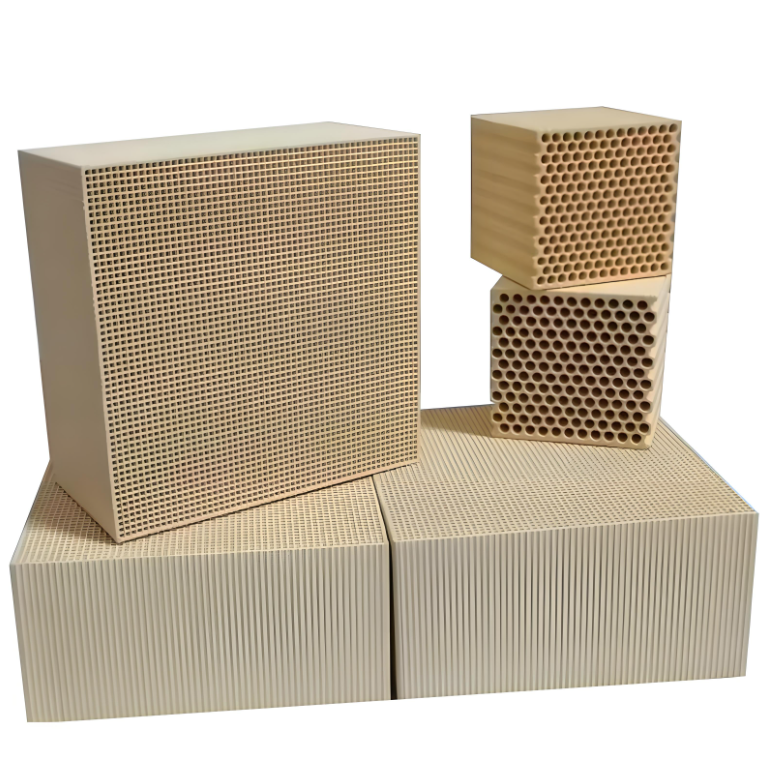
竞争格局:技术VS产能
全球市场呈现“欧美掌握核心技术,亚太主导生产”的特点:
巴斯夫凭借18%的市占率领跑,其汽车尾气催化剂技术领先;
庄信万丰专注环保领域,60%收入来自相关产品;
中国企业如中石化在本土市场占比15%,但高端环保催化剂仍需进口。
未来趋势
技术革新:非贵金属催化剂(如钙钛矿)成本有望降低30%-50%,助力氢能等新能源发展;
政策加码:中国要求2025年VOCs治理效率超90%,欧盟碳关税(CBAM)推动低碳催化剂需求;
循环经济:优美科等企业通过贵金属回收构建闭环供应链,降低原料依赖。
结语
催化剂市场的发展,本质上是全球对清洁能源和绿色制造的追求缩影。随着技术进步与政策驱动,这一“工业维生素”将在能源转型中扮演更关键的角色。企业需紧盯技术突破与区域政策,方能抓住增长机遇。
下一页
上一页:
下一页:
推荐新闻
2026年最新工业领域水处理滤材知识百科:分类选型与应用全解析
2026-10-15
2026-10-13
2026-10-10
喷涂废气治理:别让漆雾和粉尘,堵住了蜂窝沸石分子筛的“命门”
2026-10-08
2026年水处理滤材行业应用方案 工业水处理选型专业指导手册
2026-10-05
分享到
